
Financiación · Obra o labor
Crédito de moto con contrato por obra o labor
Si tu contrato es por obra o labor, o por misión, tu ingreso es real pero la entidad también mira cuánto dura. Aquí ves qué tasa aplica, qué papeles ayudan y cómo escoger un plazo que tenga sentido con tu contrato.
La tasa
Lo que cuesta el crédito para obra o labor
2,05 %
Tasa mensual · Obra o labor / misión
≈ 27,57 %
Efectiva anual equivalente · Obra o labor / misión
Según tu perfil
La cuota inicial se define con tu perfil; en muchos casos conviene darla
Son las tasas que tiene cargadas nuestro simulador para este tipo de ingreso. La tasa definitiva la fija la financiera cuando aprueba el crédito.
Ejemplo
Una FZ15 v3, a distintos plazos
Con una tasa de 2,05 % mensual (obra o labor / misión). La cuota inicial depende de tu perfil: cambia las cifras con tu moto en el simulador.
| Plazo | Cuota de capital e intereses | Con seguros |
|---|---|---|
| 24 meses | $564.676 | $702.876 |
| 36 meses | $420.006 | $558.206 |
| 48 meses | $349.764 | $487.964 |
| 60 meses | $309.226 | $447.426 |
Precio de referencia: $11.800.000; el ejemplo supone una cuota inicial de $1.180.000, que puede cambiar según tu perfil (a más cuota inicial, menor la cuota). Es una aproximación: la cuota real la define la financiera al estudiar tu solicitud.
Tu presupuesto
¿Qué moto me alcanza?
| Ingresos al mes | Cuota máxima recomendada | Moto de hasta | Modelos de calle |
|---|---|---|---|
| $2.000.000 | $600.000 | $17.600.000 | 8 de UMB |
| $3.000.000 | $900.000 | $29.000.000 | 9 de UMB |
| $4.000.000 | $1.200.000 | $40.500.000 | 12 de UMB |
| $6.000.000 | $1.800.000 | $63.400.000 | 15 de UMB |
Cálculo de referencia con una cuota que no pasa del 30 % de tus ingresos, incluidos los seguros del crédito, una cuota inicial de 10 %, plazo de 60 meses y la tasa de 2,05 % mensual. Aproxima el rango en el que se mueve tu presupuesto; no es una aprobación ni una oferta, y no tiene en cuenta otras deudas que ya tengas.
Los papeles
Qué suelen pedir
La lista exacta la define la financiera y tu asesor te la confirma, pero esto es lo que más se pide para este tipo de ingreso.
- Documento de identidad válido (cédula de ciudadanía, cédula de extranjería, pasaporte o PPT).
- Contrato por obra o labor, o la carta de la empresa de servicios temporales, con cargo, salario y duración.
- Los desprendibles de pago más recientes.
- Un celular a tu nombre, para validar tu identidad y recibir las notificaciones.
Antes de pedirlo
Tres cosas que conviene saber
La duración del contrato cuenta
Un contrato por obra termina cuando termina la obra. Si llevas tiempo en la misma empresa, o has tenido contratos seguidos, mencionarlo y soportarlo ayuda a mostrar estabilidad.
Escoge un plazo que puedas sostener
Un plazo largo baja la cuota, pero te compromete por más años. Calcula si podrías seguir pagando durante un tiempo sin contrato antes de elegirlo.
Una cuota inicial mayor te da tranquilidad
Entre más pagues al comienzo, menos financias y menos pesa la cuota si tus ingresos se interrumpen. Compara opciones en el simulador.
Tu moto
Elige y simula
Toca una moto para abrir el simulador con ella ya elegida.
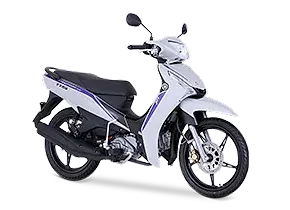 Semi/AutomáticasCrypton FINN$9.100.000Desde ≈ $215.021/mes
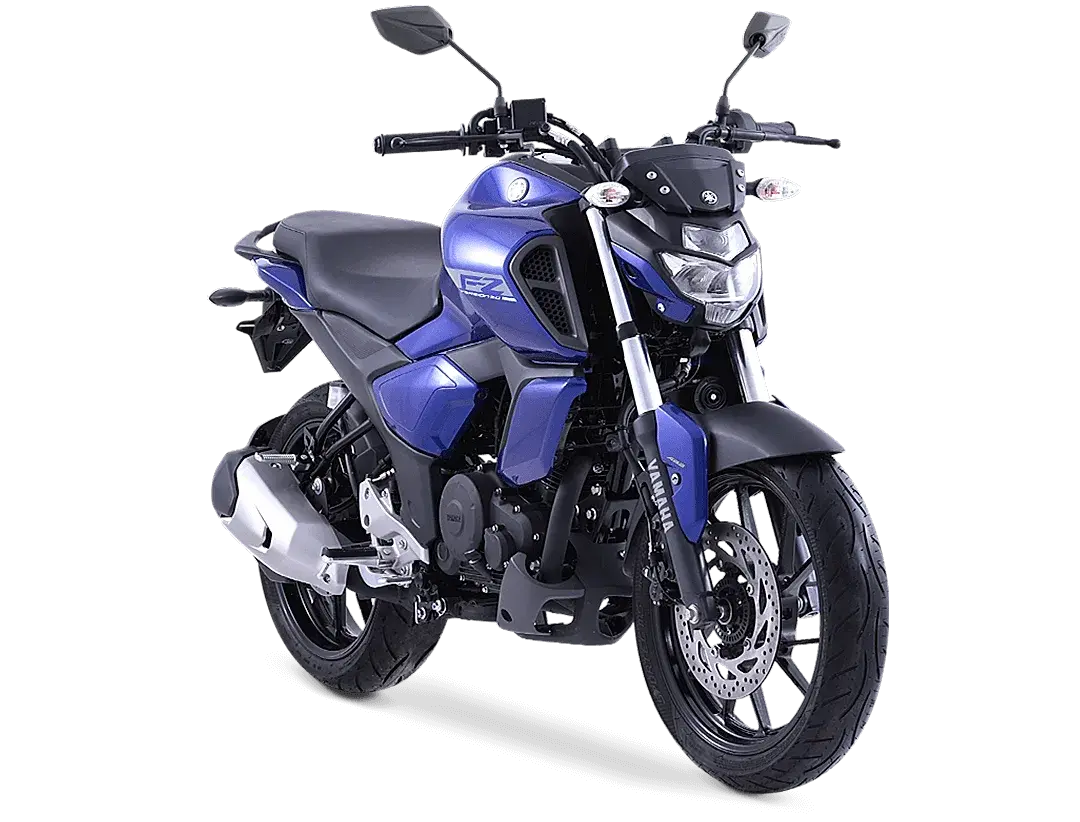 UrbanasFZ15 v3$11.800.000Desde ≈ $278.818/mes
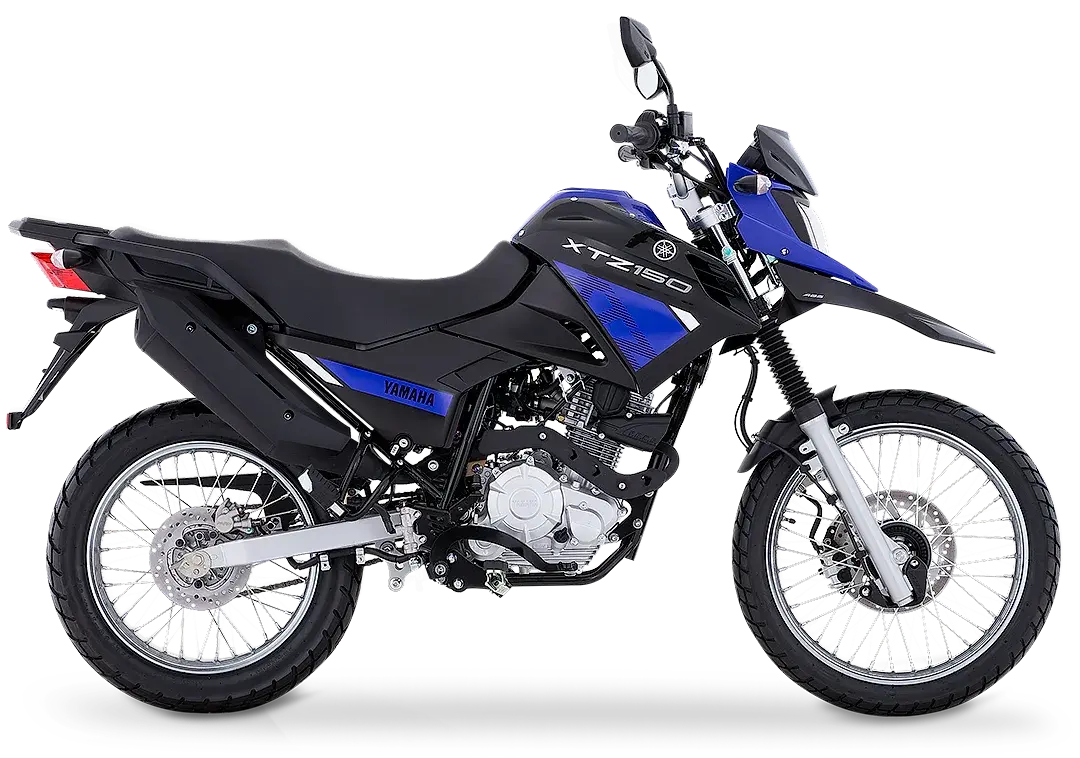 TodoterrenoXTZ150$14.500.000Desde ≈ $342.615/mes
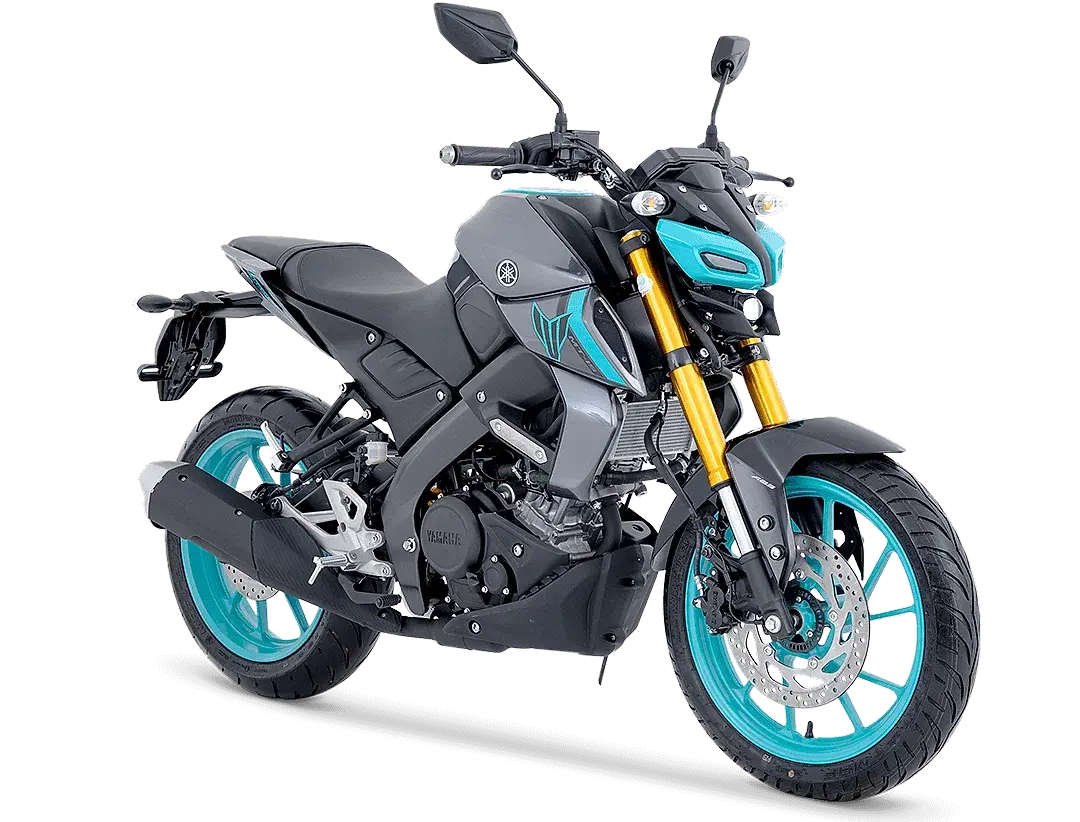 NakedMT-15$15.500.000Desde ≈ $366.244/mes
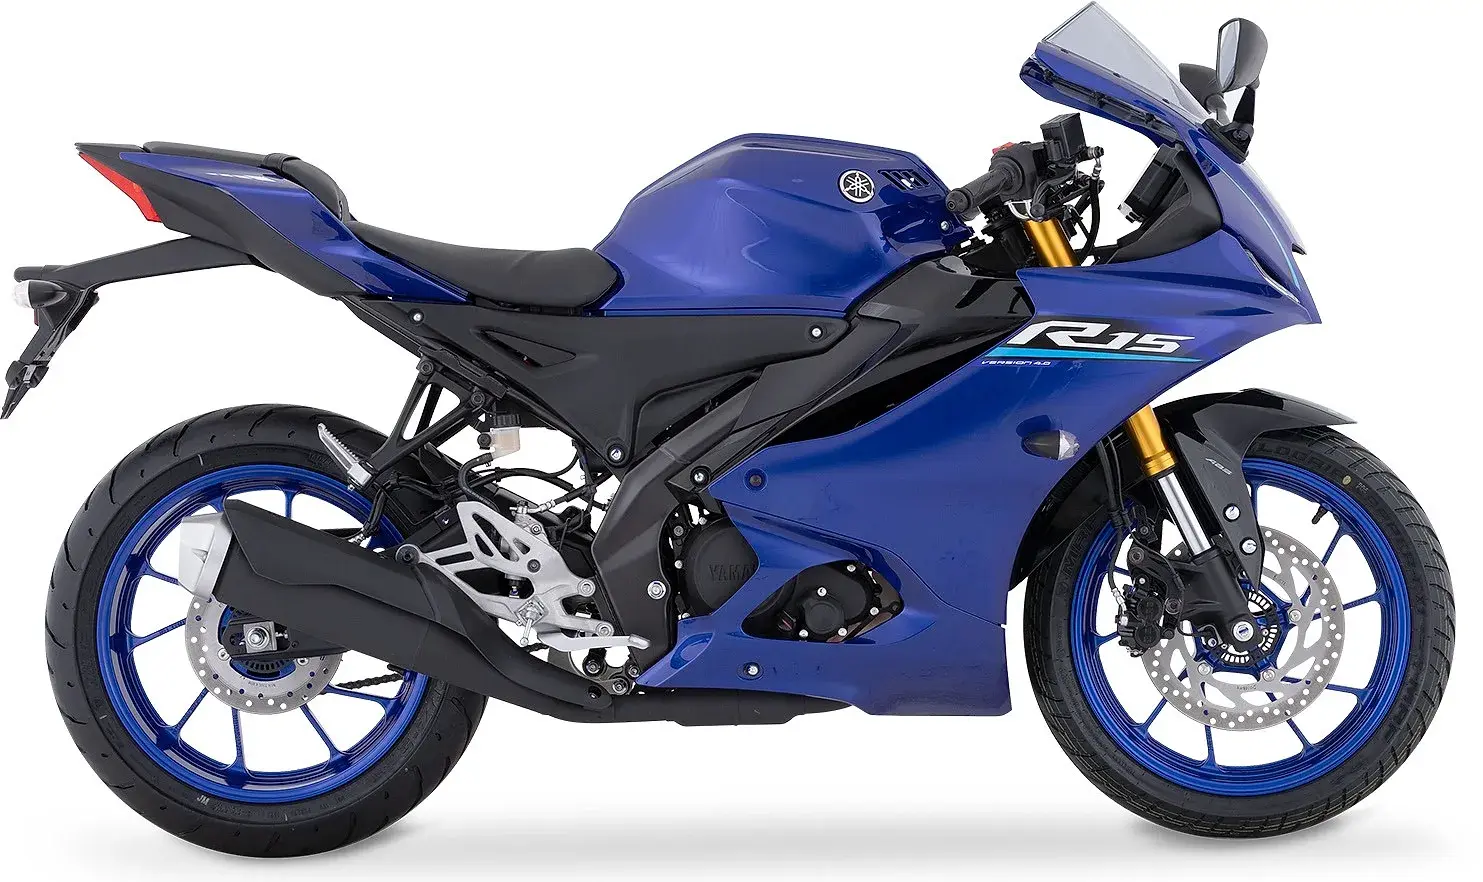 SuperdeportivasYZF-R15$16.100.000Desde ≈ $380.421/mes
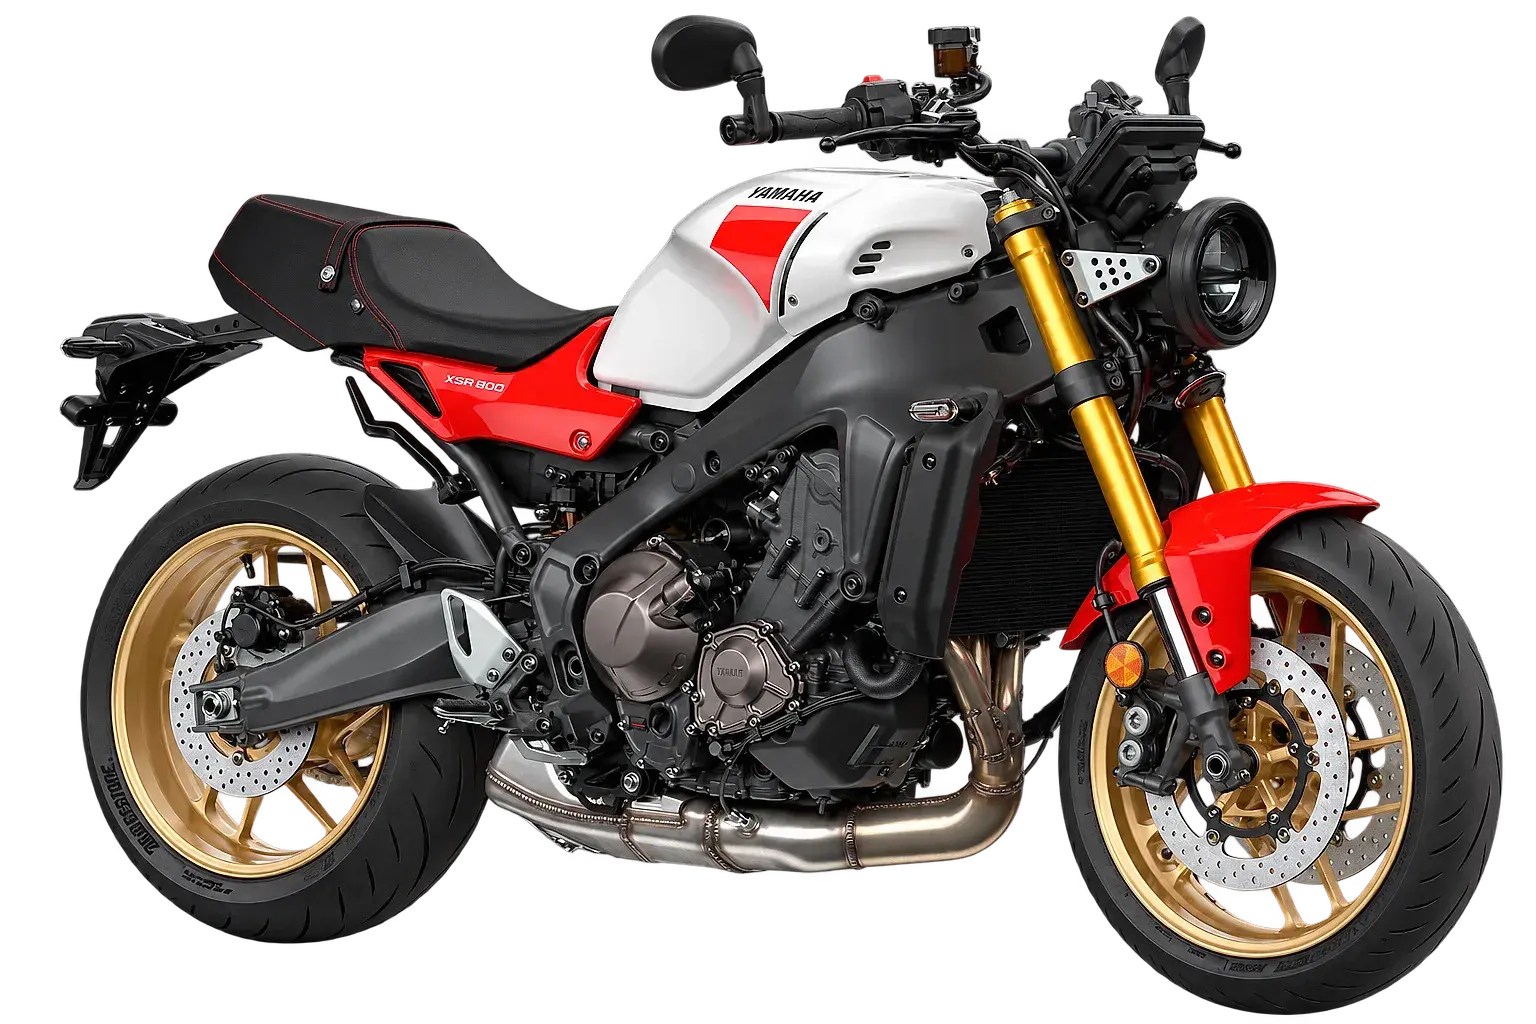 Sport HeritageXSR900$68.000.000Desde ≈ $1.606.747/mes
Cuota de capital e intereses, sin seguros, al plazo más largo, con la tasa base y una cuota inicial de referencia.
Preguntas frecuentes
Dudas de obra o labor
Otras situaciones
¿Tu ingreso es de otro tipo?
¿Te queda alguna duda?
Escríbenos y te ayudamos a resolverla.
Las tasas, plazos y valores mostrados son los que tiene cargados nuestro simulador y pueden cambiar. La cuota real y la aprobación las define la entidad financiera después de estudiar tu solicitud. Esta página es informativa y no constituye una oferta de crédito.