
Financiación · Motos Yamaha
Tu Yamaha a crédito, con la cuota clara desde el primer día
Elige la moto, dinos qué tipo de ingresos tienes y mira cuánto pagarías cada mes, antes de hablar con nadie. Después, un asesor de UMB te acompaña con los documentos y el trámite.
Las condiciones
Lo que ofrece la financiera
Trabajamos con Financiera Yamaha, la financiera de la marca. Estas son las condiciones que usa nuestro simulador hoy; la oferta final la confirma la entidad al estudiar tu solicitud.
1,85 %
Tasa mensual desde, según tu tipo de ingreso (hasta 2,10 %)
Según tu perfil
La cuota inicial se define con tu perfil; en muchos casos conviene darla
12 a 72
Meses de plazo para pagar
1 salario mínimo
Ingreso mensual desde el que atiende la financiera
Lo que destaca la financiera
- Desde un salario mínimo mensual
- Una de las tasas más bajas del mercado
- Excelentes tiempos de respuesta
- Posibilidad de financiar accesorios
El proceso
Cómo financiar una moto Yamaha, paso a paso
Cuatro pasos, y los dos primeros los haces tú solo, sin compromiso.
- 1
Simula
Elige la moto, tus ingresos y el tipo de contrato. Ves la cuota aproximada para cada plazo y puedes mover la cuota inicial hasta que te cuadre.
- 2
Habla con un asesor
Al terminar la simulación dejas tus datos y un asesor de UMB te contacta. Puedes también pasar por la sede de Girardota o la de San Vicente.
- 3
Reúne los documentos
Tu asesor te dice exactamente qué soportes piden según tu tipo de ingreso y te ayuda a presentar la solicitud.
- 4
Estudio y entrega
La financiera estudia tu solicitud y responde. Si te aprueban, se hacen la matrícula y el SOAT, y recibes tu moto.
Según tu situación
Requisitos para financiar una moto Yamaha según tu tipo de ingreso
Elige el que más se parezca al tuyo y mira qué tasa aplica, qué papeles suelen pedir y qué moto te alcanza.
Tu moto
Desde cuánto es la cuota
La moto más económica de cada línea, con una cuota de referencia a 72 meses y la tasa base; la cuota inicial la ajustas según tu perfil. Toca una para abrir el simulador con ella elegida.
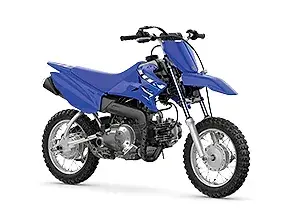 Motocross y EnduroTT-R50$7.800.000Desde ≈ $184.303/mes
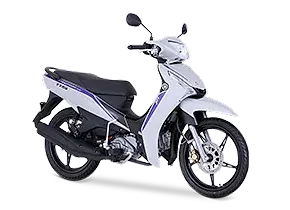 Semi/AutomáticasCrypton FINN$9.100.000Desde ≈ $215.021/mes
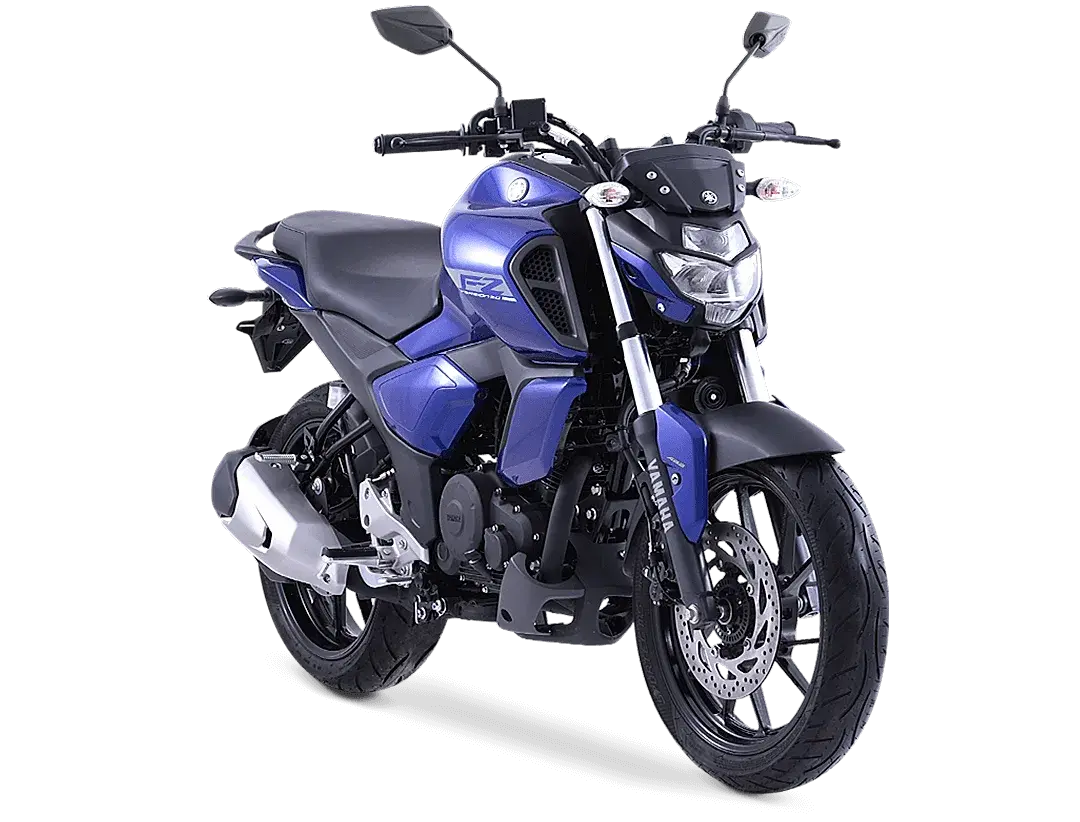 UrbanasFZ15 v3$11.800.000Desde ≈ $278.818/mes
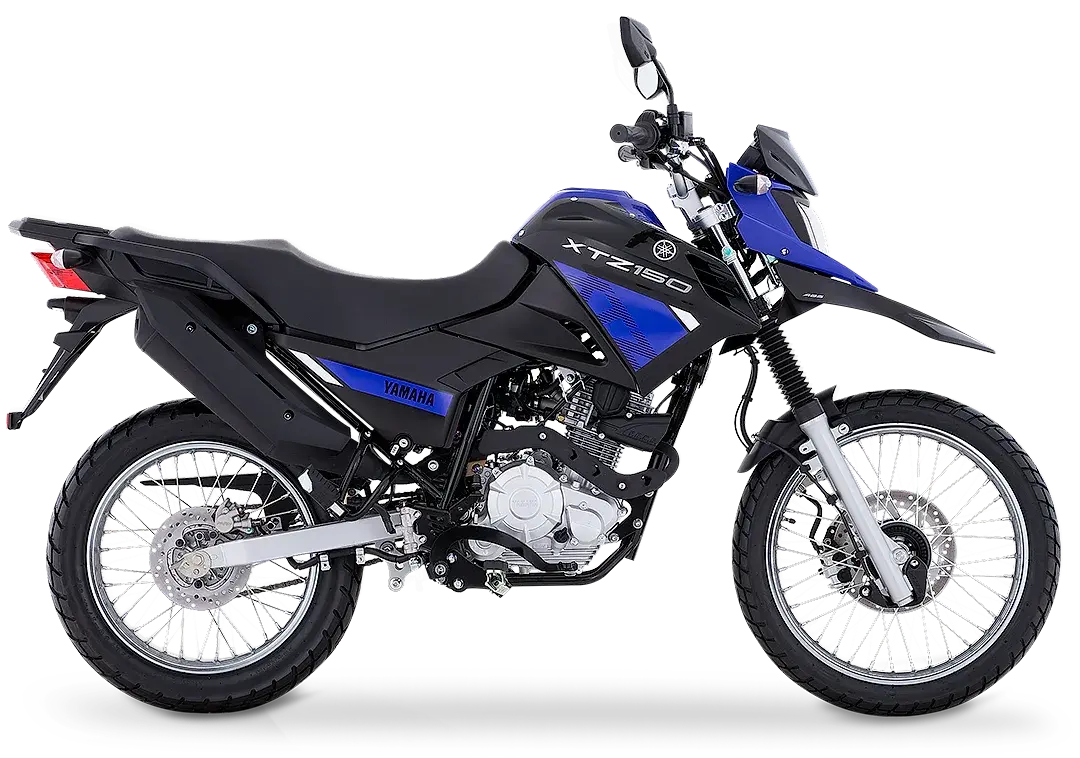 TodoterrenoXTZ150$14.500.000Desde ≈ $342.615/mes
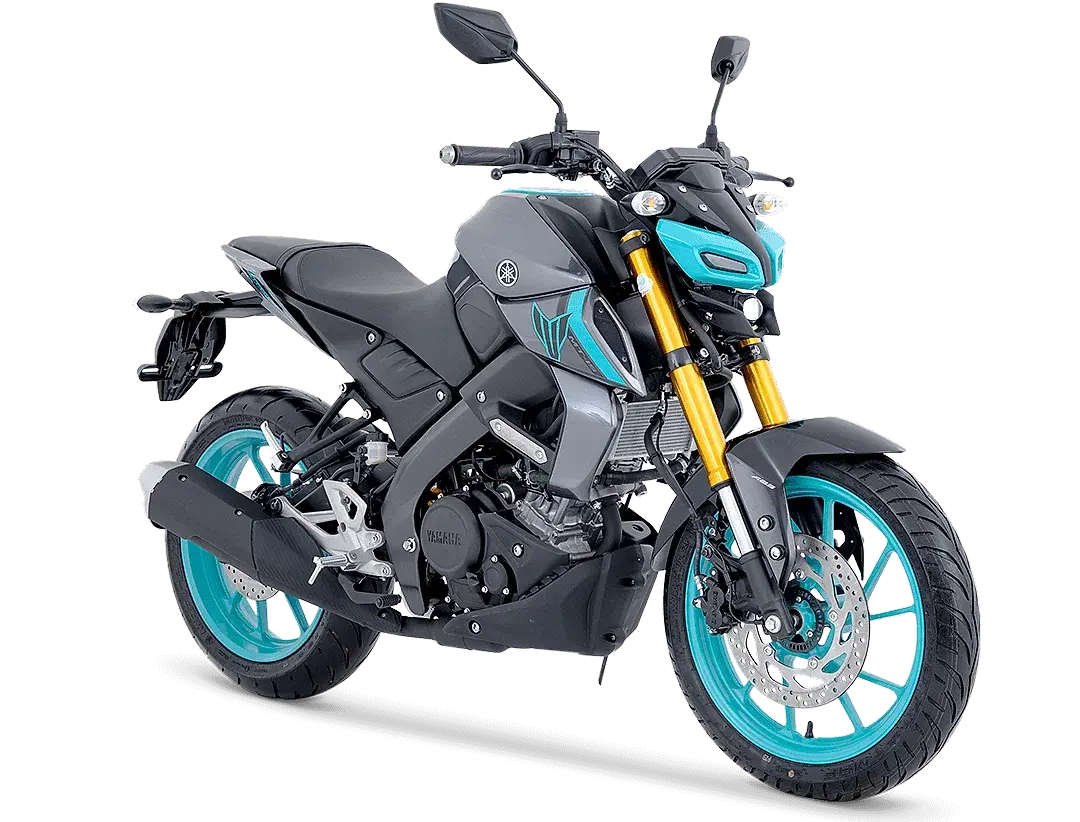 NakedMT-15$15.500.000Desde ≈ $366.244/mes
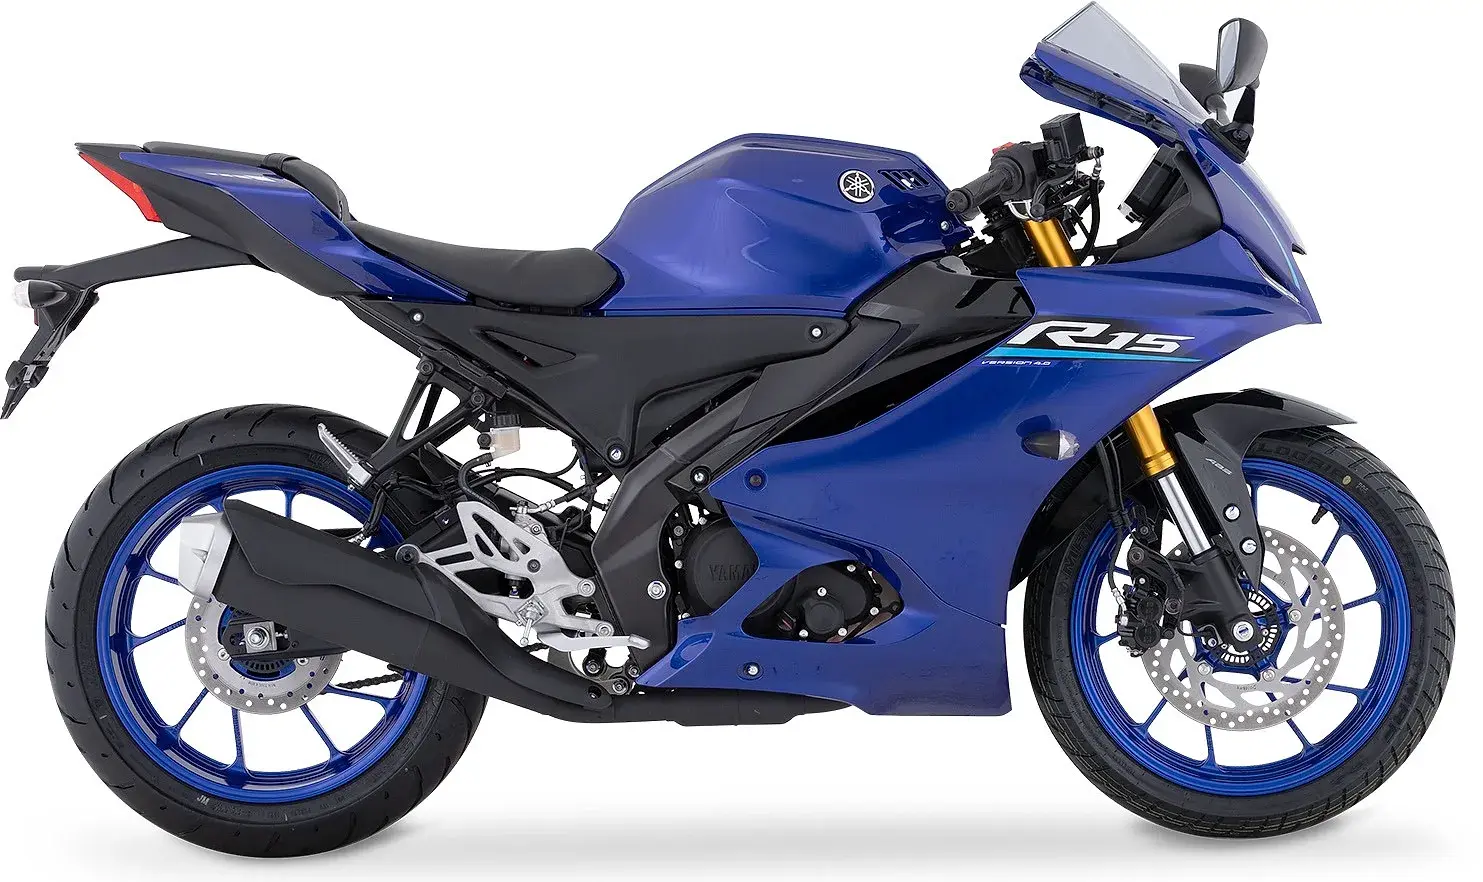 SuperdeportivasYZF-R15$16.100.000Desde ≈ $380.421/mes
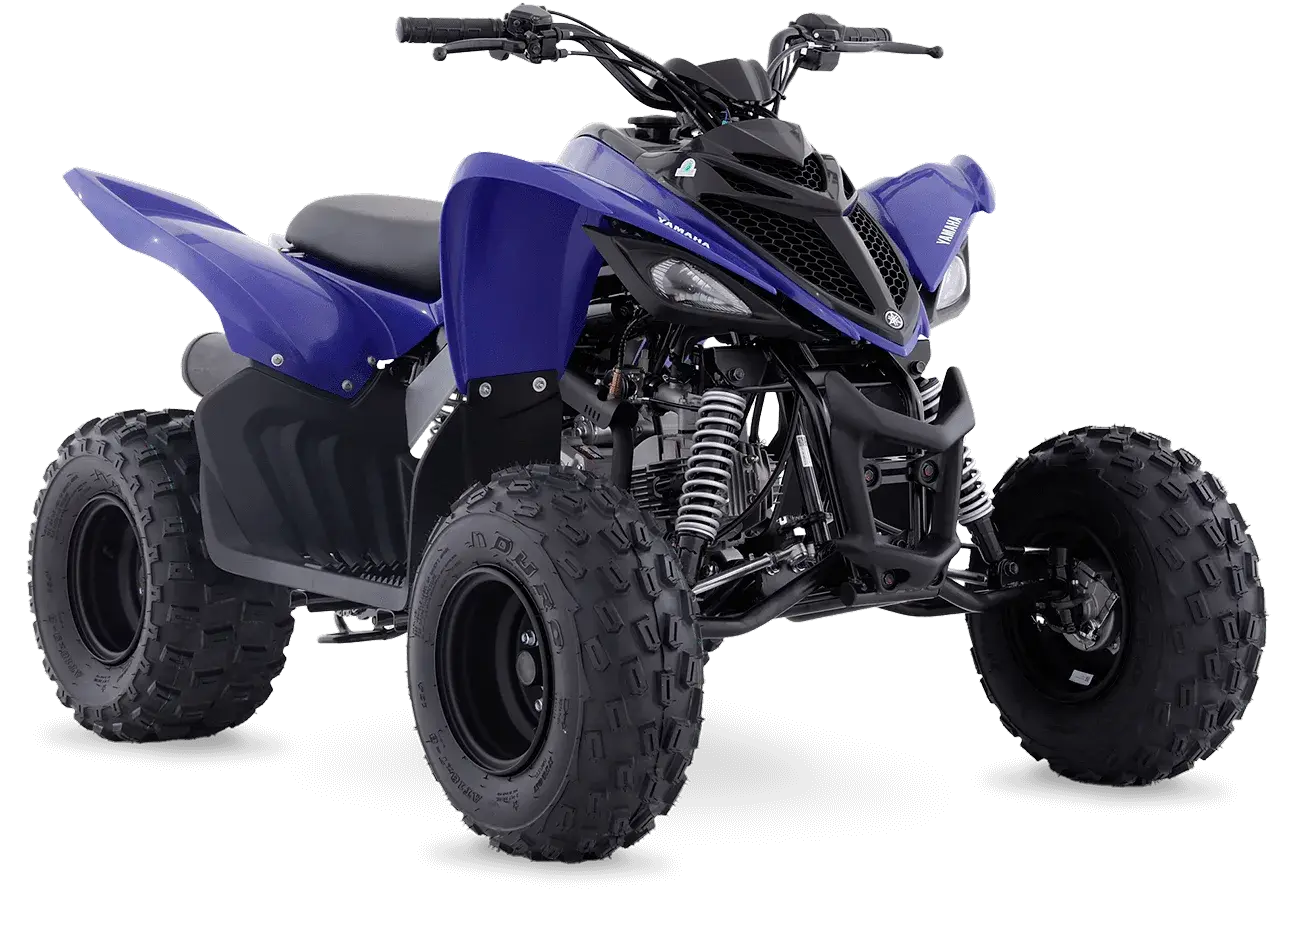 CuatrimotosRaptor 110$18.800.000Desde ≈ $444.218/mes
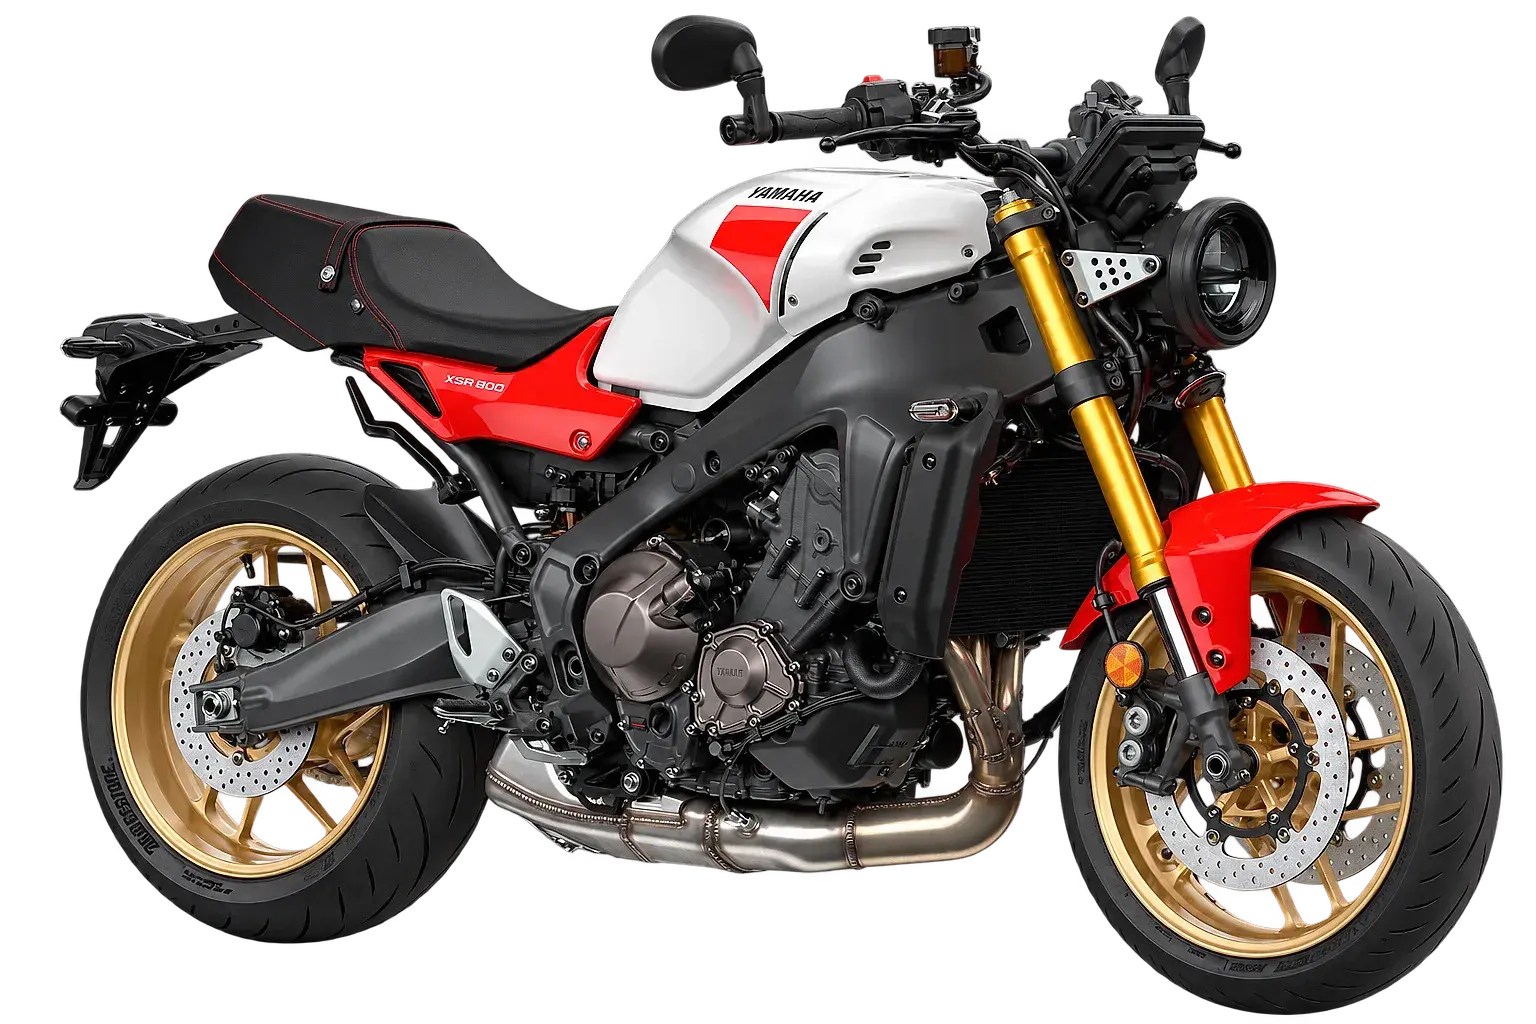 Sport HeritageXSR900$68.000.000Desde ≈ $1.606.747/mes
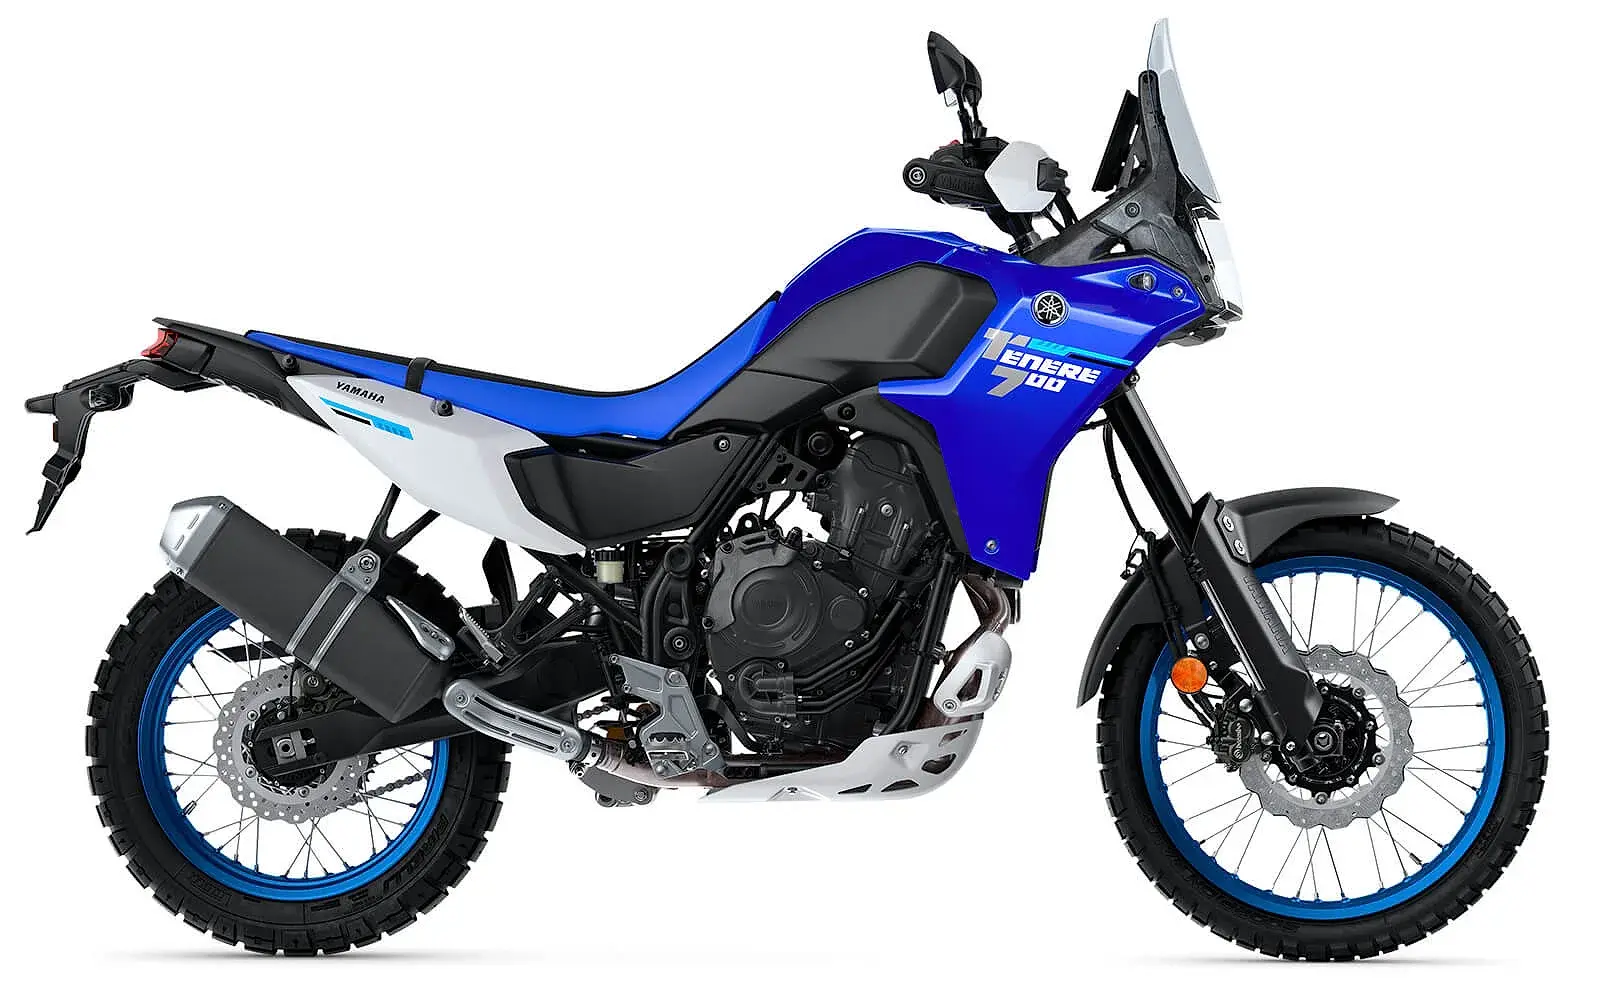 AdventureTénéré 700$73.000.000Desde ≈ $1.724.890/mes
Cuota de capital e intereses, sin seguros. Es la más baja posible, porque usa el plazo más largo; con un plazo menor la cuota sube y los intereses totales bajan.
Tu presupuesto
¿Qué moto me alcanza?
Parte de lo que ganas, no de la moto que te gusta. Así se ve el rango en el que se mueve cada ingreso.
| Ingresos al mes | Cuota máxima recomendada | Moto de hasta | Modelos de calle |
|---|---|---|---|
| $2.000.000 | $600.000 | $17.900.000 | 8 de UMB |
| $3.000.000 | $900.000 | $29.600.000 | 9 de UMB |
| $4.000.000 | $1.200.000 | $41.200.000 | 12 de UMB |
| $6.000.000 | $1.800.000 | $64.500.000 | 15 de UMB |
Cálculo de referencia con una cuota que no pasa del 30 % de tus ingresos, incluidos los seguros del crédito, una cuota inicial de 10 %, plazo de 60 meses y la tasa de 1,98 % mensual. Aproxima el rango en el que se mueve tu presupuesto; no es una aprobación ni una oferta, y no tiene en cuenta otras deudas que ya tengas.
Las cuentas completas
Lo que se paga además de la cuota
Una moto cuesta más que su precio y más que la cuota del crédito. Conviene tenerlo claro antes de firmar.
En cada cuota
- Seguro de vida$28.200/mes
- Seguro todo riesgo$110.000/mes
Son los valores de referencia que usa el simulador. El valor definitivo de cada seguro lo confirma la financiera.
Aparte del crédito
- SOAT: obligatorio, y su valor depende del cilindraje.
- Matrícula y trámites de tránsito: varían según el organismo de tránsito.
- Casco y protecciones: parte de la compra, no un extra.
- Revisión técnico-mecánica: la primera llega a los dos años de la matrícula. Mira cuándo toca y cuánto cuesta.
Si prefieres una guía general para pedir un crédito de moto, léela en Cómo comprar una moto a crédito en Colombia.
Preguntas frecuentes
Lo que casi todos preguntan
¿Te queda alguna duda?
Escríbenos y te ayudamos a resolverla.
Las condiciones, tasas y plazos mostrados son las que tiene cargadas nuestro simulador y pueden cambiar. La cuota real y la aprobación las define la entidad financiera después de estudiar tu solicitud. Esta página es informativa y no constituye una oferta de crédito.